Financiación B2B
Si pedir el anticipo cuesta tres correos, el cliente se va al banco
En financiación a empresas no compites por el tipo de interés: compites por el tiempo que tarda alguien en saber si le dices que sí. Cuando la solicitud entra por correo, el documento lo lee una persona y la oferta sale al día siguiente, has perdido contra quien lo resuelve en veinte minutos. La diferencia es casi toda software.
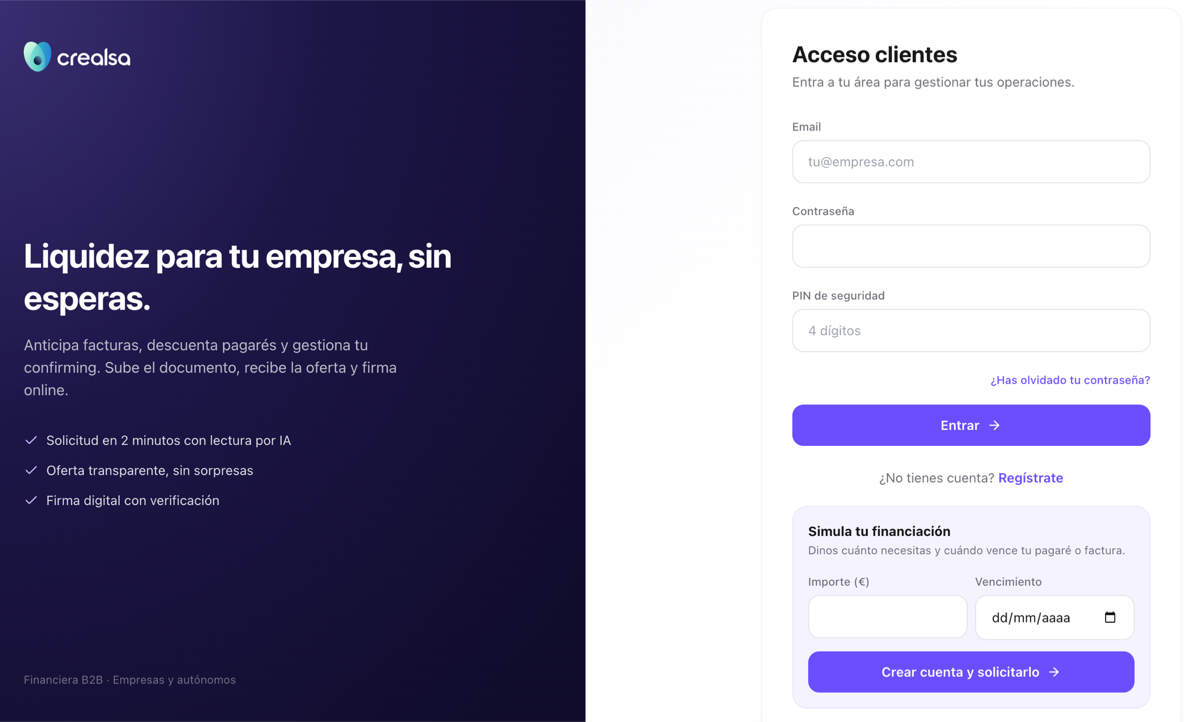
Describir lo que necesitoLa puerta de un portal de financiación
Por qué un CRM no sirve para prestar dinero
Cada operación lleva un riesgo detrás
Una oportunidad comercial se gana o se pierde. Una operación de financiación se aprueba, se limita o se rechaza, y esa decisión depende de reglas —del cedente, del deudor, del plazo, de lo que ya tenga vivo— que son tuyas y que no se parecen a las de la competencia. Si el sistema no sabe aplicarlas, el comité acaba siendo un correo con adjuntos.
El documento es el origen del dato
Todo empieza con una factura o un pagaré que alguien sube. De ahí salen el importe, el vencimiento y quién debe pagar, y si esos tres campos se teclean a mano se tecleará alguno mal. Leer el documento y proponer los datos para que la persona sólo confirme es lo que convierte un alta de diez minutos en una de dos.
Después de dar el dinero empieza el trabajo
La operación no acaba al abonar: hay un vencimiento que vigilar, un deudor al que reclamar y una recuperación que puede torcerse. Esa segunda mitad es la que decide el resultado del año y es, curiosamente, la que menos atención suele llevar en los sistemas montados a trozos.
La cifra para una financiera
Aquí hemos puesto la plataforma entera y no un módulo suelto, porque en financiación el portal del cliente y el back-office de riesgos no se pueden separar: si uno de los dos falta, la operación vuelve al correo. Con un equipo de diez a cincuenta y ese alcance, el estimador deja esta horquilla. Si sois una entidad grande, subid de tramo.
Describe tu producto y tu política de riesgo
Lo que diferencia a una financiera de otra son sus reglas, y ésas no se compran hechas. Escríbelas aquí por encima: al enviarlo ves el esquema de módulos y la cuota, y tu descripción llega a nuestro equipo.
Preguntas del sector financiero
¿La firma digital tiene validez?
Se integra con un proveedor de firma que la tenga, no la inventamos nosotros; el sistema se encarga de mandar el documento correcto a la persona correcta y de guardar el justificante contra la operación. Qué proveedor y con qué nivel de firma es una decisión vuestra y afecta al presupuesto, así que se acuerda al principio.
¿Qué pasa con los datos de nuestros clientes?
Viven en vuestra instancia y son vuestros. Para un sector donde el dato es información financiera de terceros, esto no es un detalle: cualquier cosa que se construya se diseña con los permisos por rol desde el principio, de forma que quien lleva comercial no vea lo que sólo debe ver riesgos.
¿Se conecta con nuestro core o con el banco?
Con lo que ofrezca una vía. Las conexiones bancarias para conciliar cobros son de lo primero que compensa, porque es lo que cierra el círculo del vencimiento. Si vuestro core es un sistema cerrado sin forma de entrar, se dice antes de empezar y se decide qué se queda en cada lado, no se promete y se descubre a mitad.
¿Treinta días también para esto?
Treinta días para tener la plataforma funcionando con vuestro flujo dentro, sí. Lo que no cabe en treinta días es la negociación con terceros —firma, bancos, fuentes de información— cuando depende de contratos que aún no existen. Esa parte va en paralelo y se añade cuando está, sobre un sistema que ya funciona.